In breve. La nota spese dipendenti è il documento con cui il lavoratore chiede il rimborso delle spese anticipate per lavoro, allegando i giustificativi. In trasferta in Italia, vitto, alloggio e taxi rimborsati non sono tassati solo se pagati con mezzi tracciabili; l’indennità forfettaria è esente fino a 46,48 euro al giorno (77,47 all’estero). Digitalizzarla è possibile anche eliminando la carta, se la conservazione elettronica rispetta le regole.
Scontrini persi, ricevute del taxi senza percorso, una cena pagata in contanti che a fine mese nessuno sa più come trattare. La nota spese dipendenti sembra una pratica minore, ma dal 2025 un errore di pagamento o di documentazione può trasformare un rimborso in reddito tassato per il lavoratore e in un costo non deducibile per l’azienda.
In questa guida vediamo cosa deve contenere una nota spese, quali regole valgono nel 2026 per trasferte, tracciabilità e rimborso chilometrico, e come passare a un flusso digitale senza moduli cartacei da rincorrere.
Table of Contents
Che cos’è la nota spese dei dipendenti
La nota spese è il riepilogo, firmato dal dipendente e approvato dall’azienda, delle spese sostenute per conto del datore di lavoro: vitto, alloggio, viaggi, taxi, carburante, pedaggi, parcheggi e piccoli acquisti necessari all’attività. A ogni voce corrisponde un giustificativo, come scontrino, fattura o ricevuta.
Nella pratica riguarda soprattutto chi lavora fuori sede: tecnici e magazzinieri che si spostano tra depositi, area manager che visitano i punti vendita, staff di eventi e catering che allestisce in un’altra città. Il rimborso viene di norma liquidato in busta paga, ed è lì che le regole fiscali fanno la differenza.
Trasferta fuori o dentro il comune: cosa cambia
La prima domanda da farsi è dove si è svolta la trasferta. Le regole dell’art. 51, comma 5, del TUIR trattano in modo diverso le trasferte nel comune della sede di lavoro e quelle fuori dal comune.
- Trasferta nel comune della sede di lavoro: indennità e rimborsi concorrono al reddito del dipendente, tranne i rimborsi delle spese di viaggio e trasporto comprovate e documentate.
- Trasferta fuori dal comune: l’azienda può scegliere tra rimborso forfettario, misto o analitico (a piè di lista), ognuno con le proprie soglie di esenzione.
Forfettario, misto o analitico: i tre metodi di rimborso
Per le trasferte fuori dal comune ci sono tre modi per rimborsare il dipendente. Le soglie di esenzione sono fissate dall’art. 51, comma 5, del TUIR e non sono state modificate dalle novità sulla tracciabilità.
| Metodo | Come funziona | Quota esente (Italia) | Quota esente (estero) |
|---|---|---|---|
| Forfettario | Indennità giornaliera fissa, senza giustificativi di vitto e alloggio; viaggio e trasporto documentati si rimborsano a parte | 46,48 € al giorno | 77,47 € al giorno |
| Misto (vitto o alloggio a piè di lista) | Indennità ridotta più rimborso documentato di una delle due voci | 30,99 € al giorno | 51,65 € al giorno |
| Misto (vitto e alloggio a piè di lista o gratuiti) | Indennità ridotta di due terzi più rimborso documentato di entrambe | 15,49 € al giorno | 25,82 € al giorno |
| Analitico (piè di lista) | Rimborso delle spese documentate di vitto, alloggio, viaggio e trasporto | Intero importo documentato, più altre spese non documentabili fino a 15,49 € al giorno | Intero importo documentato, più altre spese non documentabili fino a 25,82 € al giorno |
La parte di indennità che supera la soglia è tassata in busta paga. Le spese non documentabili del metodo analitico (per esempio lavanderia, telefono, parcheggio, mance) devono comunque essere attestate dal dipendente nella nota spese. Per i dettagli fai riferimento alla circolare n. 15/E del 22 dicembre 2025 dell’Agenzia delle Entrate e, per i casi specifici, al tuo consulente del lavoro.
Nota spese dipendenti e tracciabilità: le regole 2026
Dal 1° gennaio 2025 i rimborsi di vitto, alloggio, viaggio e trasporto con taxi o NCC sostenuti in Italia non sono tassati per il dipendente solo se la spesa è pagata con mezzi tracciabili. La regola, introdotta dalla Legge di Bilancio 2025 e corretta dal decreto-legge n. 84/2025, vale anche nel 2026.
Secondo la circolare 15/E:
- mezzi ammessi: bonifico bancario o postale, carte di debito, di credito e prepagate e gli altri sistemi previsti dall’art. 23 del D.Lgs. 241/1997;
- spese coinvolte: vitto, alloggio, viaggio e taxi o NCC (anche prenotati tramite app), imposta di soggiorno compresa, sia dentro sia fuori dal comune di lavoro;
- spese escluse dall’obbligo: biglietti dei mezzi di linea (treno, aereo, autobus, nave) e indennità chilometriche;
- trasferte all’estero: dopo il decreto-legge n. 84/2025 l’obbligo riguarda solo le spese sostenute in Italia.
Le conseguenze di una spesa pagata in contanti sono due. Per il dipendente il rimborso diventa reddito imponibile. Per l’azienda, in base all’art. 95, comma 3-bis, del TUIR, la spesa non è deducibile. Per questo la nota spese deve indicare per ogni voce anche il metodo di pagamento, con la prova (ricevuta della carta o estratto conto).
Rimborso chilometrico: come si calcola
Il rimborso chilometrico spetta al dipendente che usa la propria auto per una trasferta di lavoro e, se calcolato e documentato correttamente, non è tassato. Non può essere un forfait: va determinato in base ai chilometri percorsi e al costo chilometrico del modello di auto usato, ricavato dalle tabelle ACI.
Rimborso chilometrico = Km percorsi per lavoro × Costo chilometrico ACI del veicolo
Esempio (numeri indicativi). Un area manager va dalla sede di Milano a un punto vendita di Brescia e torna: 190 km in tutto. Se il costo chilometrico ACI del suo modello di auto fosse di 0,45 euro, il rimborso sarebbe di 85,50 euro. Pedaggi e parcheggio, se documentati, si aggiungono a parte.
La nota spese deve riportare data, percorso, chilometri, modello di auto e costo chilometrico applicato. Le tabelle ACI dei costi chilometrici sono aggiornate periodicamente: usa sempre l’ultima versione disponibile. Per le trasferte nel comune della sede di lavoro, verifica il trattamento con il consulente del lavoro.
Come compilare una nota spese senza errori
Una nota spese corretta si riconosce perché chi la approva non deve chiedere nulla al dipendente: dati completi, giustificativi leggibili, metodo di pagamento chiaro.
- Collega ogni spesa a una trasferta autorizzata, con date, destinazione e motivo.
- Indica il metodo di rimborso (forfettario, misto o analitico) previsto dalla policy aziendale.
- Allega un giustificativo per ogni voce: per il taxi, oltre alla ricevuta della carta, serve la ricevuta del tassista con data, percorso e importo.
- Specifica come è stata pagata la spesa, distinguendo carta aziendale e carta personale.
- Separa le spese non documentabili e rispetta il tetto giornaliero di 15,49 euro (25,82 all’estero).
- Per l’auto propria, compila il prospetto chilometrico con percorso, km e costo ACI.
- Fai approvare la nota entro il mese, così il rimborso entra nel cedolino giusto ed eviti errori in busta paga.
Conviene mettere tutto in una policy di trasferta scritta: chi può autorizzare, quali massimali per hotel e pasti, quali carte usare, entro quando consegnare la nota spese.
Nota spese digitale: si possono eliminare gli scontrini cartacei?
Sì. Con la risposta n. 142/2024 l’Agenzia delle Entrate ha confermato che note spese e giustificativi possono essere gestiti in modo interamente digitale e che, completata la conservazione elettronica, gli originali cartacei possono essere distrutti.
Le condizioni sono precise: il processo deve essere completamente dematerializzato e i documenti informatici devono garantire immodificabilità, integrità e autenticità, come richiesto dal DM 17 giugno 2014 e dal Codice dell’amministrazione digitale.
Restano due punti fermi. I documenti contabili vanno conservati per dieci anni (art. 2220 del Codice civile) e la spesa deve restare inerente e congrua. Una semplice foto salvata nel telefono del dipendente non basta: serve un sistema di conservazione a norma, da concordare con il commercialista.
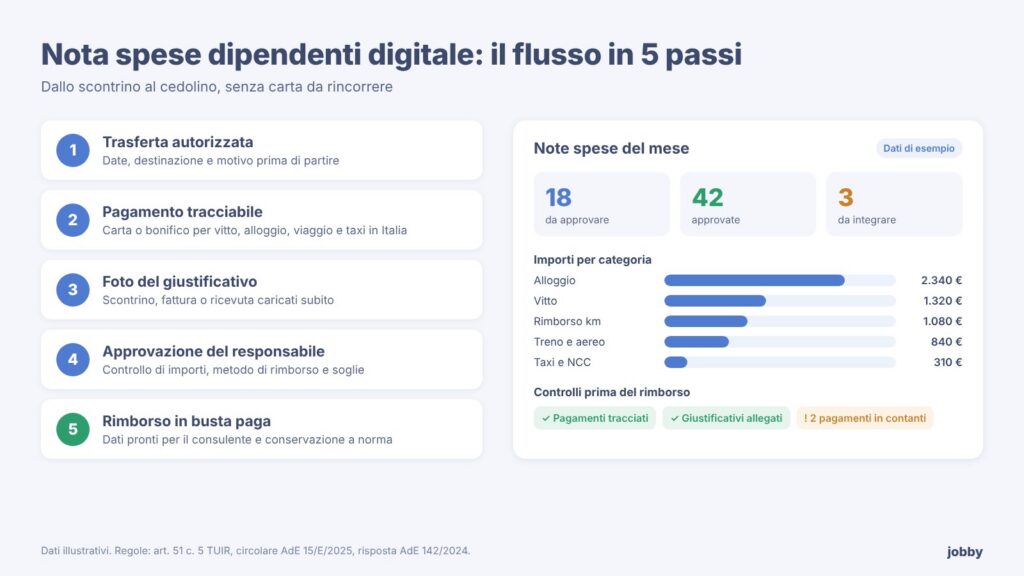
Il vantaggio di un flusso digitale è soprattutto operativo: il dipendente fotografa lo scontrino quando paga, il responsabile approva dallo smartphone, l’amministrazione riceve dati già ordinati per l’elaborazione delle paghe.
Trasferte, presenze e paghe in un unico sistema con Jobby
La nota spese funziona bene quando è collegata al resto della gestione del personale: chi era in trasferta, in quali giorni, con quale turno, e cosa entra nel cedolino del mese. Con Jobby questi dati stanno già nello stesso posto:
- richieste di trasferta dall’app dipendente, insieme a ferie, permessi e malattia, con calendario annuale e approvazione del responsabile;
- presenze con timbratura da app con GPS e geofencing o QR code, per sapere dove e quando è iniziato e finito ogni turno;
- cartellino mensile per dipendente con approvazione e straordinari;
- export di controllo e tracciato paghe verso Zucchetti, TeamSystem, Inaz, ADP e gli altri software del consulente del lavoro;
- archivio documenti nella scheda di ogni dipendente, con scadenze e alert.
Nei prossimi rilasci Jobby aggiunge la gestione spese e trasferte: scansione dei giustificativi, diarie e workflow di approvazione, per portare anche la nota spese nello stesso flusso di turni, presenze e paghe.
Se stai valutando come collegare gli strumenti che già usi, leggi anche la guida su come integrare il software di gestione del personale e quella sullo scadenziario aziendale.
Domande frequenti
È il documento con cui il dipendente chiede il rimborso delle spese sostenute per lavoro, come vitto, alloggio, viaggi e taxi, allegando un giustificativo per ogni voce. Dopo l’approvazione dell’azienda il rimborso viene di norma pagato in busta paga.
Sì, ma per vitto, alloggio, viaggio e taxi o NCC sostenuti in Italia il rimborso diventa reddito tassato per il dipendente e la spesa non è deducibile per l’azienda. Biglietti dei mezzi di linea, indennità chilometriche e spese all’estero sono esclusi dall’obbligo di tracciabilità.
Per le trasferte fuori dal comune l’indennità forfettaria è esente fino a 46,48 euro al giorno in Italia e 77,47 euro all’estero. Le soglie si riducono di un terzo o di due terzi se vitto e alloggio sono rimborsati a piè di lista o forniti gratuitamente.
Sì. L’Agenzia delle Entrate, con la risposta n. 142/2024, ha confermato che note spese e giustificativi possono essere interamente digitali e che gli originali cartacei possono essere distrutti dopo la conservazione elettronica a norma.
Come gli altri documenti contabili, per dieci anni in base all’art. 2220 del Codice civile, in formato cartaceo oppure con un sistema di conservazione elettronica che garantisca integrità e immodificabilità dei file.
Rimborsi corretti, chiusura del mese più veloce
Una nota spese gestita bene protegge due volte: il dipendente riceve un rimborso non tassato, l’azienda deduce il costo. Bastano tre abitudini: pagamenti tracciabili, un giustificativo per ogni voce e un flusso di approvazione che si chiude entro il mese.
Prova gratuitamente Jobby e gestisci trasferte, presenze ed export paghe in un’unica piattaforma. Oppure richiedi una demo per vederla applicata alla tua azienda.