In breve. La gestione trasferte dei dipendenti è il processo che va dall’autorizzazione del viaggio al rimborso in busta paga. Per le trasferte in Italia fuori dal comune di lavoro l’indennità forfettaria è esente fino a 46,48 euro al giorno, e dal 2025 vitto, alloggio, taxi e NCC rimborsati devono essere pagati con mezzi tracciabili. Senza un processo chiaro, l’errore finisce nel cedolino.
Un montaggio fuori città, una copertura in un altro punto vendita, un inventario in un altro magazzino: nel personale operativo le trasferte sono frequenti, spesso decise all’ultimo e gestite tra chat, scontrini fotografati e fogli Excel.
A fine mese il conto arriva: diarie calcolate a mano, presenze in trasferta assenti dal cartellino, ricevute in contanti. Vediamo come impostare la gestione trasferte dei dipendenti, dalla definizione ai controlli prima del cedolino.
Table of Contents
Che cos’è una trasferta di lavoro (e cosa non lo è)?
La trasferta è lo spostamento temporaneo del dipendente in un luogo diverso dalla sede di lavoro indicata nel contratto, deciso dal datore di lavoro per esigenze aziendali. Finita la missione, il lavoratore torna alla sua sede abituale. È diversa dal trasferimento, dal distacco e dal trasfertismo, che hanno regole e costi differenti.
Confonderle cambia il trattamento economico, fiscale e contributivo:
| Istituto | Cosa succede | Durata | Trattamento delle somme |
|---|---|---|---|
| Trasferta | Il dipendente lavora temporaneamente fuori dalla sede contrattuale | Temporanea | Diaria e rimborsi esenti entro i limiti dell’art. 51, comma 5, TUIR |
| Trasfertismo | Il lavoro richiede mobilità continua, senza una sede fissa nel contratto | Strutturale | Indennità imponibile al 50% (art. 51, comma 6, TUIR) |
| Trasferimento | Cambia in modo definitivo la sede di lavoro | Definitiva | Ammesso solo per comprovate ragioni tecniche, organizzative e produttive (art. 2103 c.c.) |
| Distacco | Il dipendente lavora presso un’altra azienda, nell’interesse del datore distaccante | Temporanea | Il costo resta in capo al distaccante (art. 30 d.lgs. 276/2003) |
Il CCNL applicato può prevedere un’indennità di trasferta minima, preavvisi o regole specifiche sui viaggi: va sempre letto prima di scrivere la policy aziendale.
Gestione trasferte dipendenti: il processo in 6 fasi
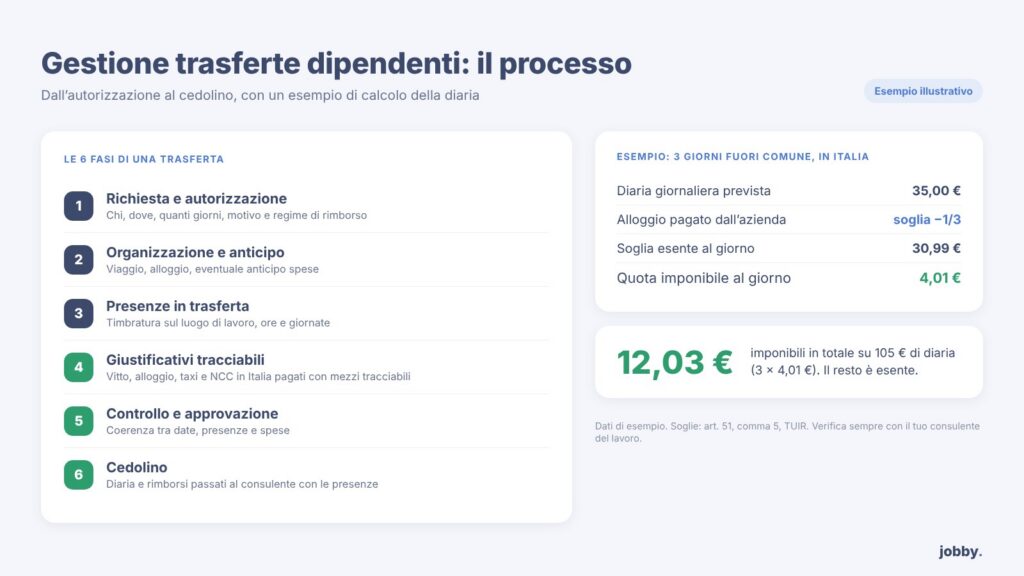
Una buona gestione trasferte dei dipendenti segue sempre la stessa sequenza: autorizzazione preventiva, organizzazione, registrazione delle presenze, raccolta dei giustificativi, approvazione e passaggio in busta paga. Ogni fase ha un responsabile e lascia una traccia che il consulente del lavoro può verificare.
- Richiesta e autorizzazione. Prima della partenza servono nome del dipendente, destinazione, date, motivo e regime di rimborso scelto.
- Organizzazione e anticipo. Viaggio e alloggio si prenotano dall’azienda quando possibile; se serve, si concorda un anticipo spese da conguagliare al rientro.
- Presenze in trasferta. Le ore lavorate fuori sede vanno registrate come le altre, con l’indicazione della giornata di trasferta: è il dato che giustifica la diaria.
- Giustificativi tracciabili. Per vitto, alloggio, taxi e NCC in Italia il dipendente paga con carta, bancomat, bonifico o app collegate a un conto e conserva ricevute e scontrini.
- Controllo e approvazione. Il responsabile verifica che date, presenze e spese siano coerenti e approva la nota spese.
- Cedolino. Diaria e rimborsi arrivano al consulente insieme alle presenze del mese, già distinti tra parte esente e parte imponibile.
Per la compilazione pratica dei rimborsi trovi tutti i dettagli nella guida alla nota spese dei dipendenti.
Indennità o rimborso: quale regime scegliere?
Per le trasferte fuori dal comune di lavoro l’azienda può scegliere tra tre regimi, da applicare all’intera trasferta: forfettario, misto o analitico. La scelta va scritta nella policy aziendale.
- Forfettario: una diaria giornaliera esente fino a 46,48 euro in Italia e 77,47 euro all’estero; viaggio e trasporto si rimborsano a parte su documenti.
- Misto: diaria più rimborso analitico di vitto o alloggio. La soglia esente si riduce di un terzo se l’azienda rimborsa o fornisce vitto o alloggio, di due terzi se li fornisce entrambi.
- Analitico: si rimborsano a piè di lista vitto, alloggio, viaggio e trasporto, più le piccole spese non documentabili fino a 15,49 euro al giorno in Italia (25,82 all’estero).
Le soglie sono fissate dall’art. 51, comma 5, del TUIR. Le trasferte nel comune della sede di lavoro hanno un trattamento più rigido: le indennità sono imponibili per intero, mentre non concorrono al reddito i rimborsi delle spese di viaggio e trasporto documentate. Per la contribuzione INPS vale in linea generale la stessa base imponibile fiscale (art. 6 d.lgs. 314/1997).
Esempio pratico (dati indicativi). Un tecnico di un’azienda di eventi lavora tre giorni a 200 km dalla sede. L’azienda paga direttamente l’hotel e gli riconosce una diaria di 35 euro al giorno. Poiché l’alloggio è fornito, la soglia esente scende di un terzo, a 30,99 euro.
Quota imponibile giornaliera = diaria − soglia esente = 35,00 − 30,99 = 4,01 euro
Su tre giorni la parte imponibile è di 12,03 euro, il resto della diaria (92,97 euro) è esente.
Tracciabilità delle spese di trasferta: cosa cambia dal 2025
Dal 1° gennaio 2025 i rimborsi di vitto, alloggio, taxi e NCC per trasferte in Italia sono esenti per il dipendente, e deducibili per l’azienda, solo se la spesa è pagata con strumenti tracciabili. Se il dipendente paga in contanti, il rimborso diventa reddito imponibile in busta paga.
La circolare n. 15/E del 22 dicembre 2025 dell’Agenzia delle Entrate ha chiarito i punti principali:
- sono esclusi dall’obbligo treni, aerei, autobus e navi di linea, i rimborsi chilometrici, i pedaggi e i parcheggi;
- l’imposta di soggiorno rientra nell’obbligo, perché legata all’alloggio;
- valgono carte di debito, credito e prepagate, bonifici, assegni e app di pagamento collegate a un conto; l’estratto conto è una prova solo residuale;
- per le spese sostenute all’estero la tracciabilità non è richiesta ai fini dell’esenzione per il dipendente, come confermato anche dalla risposta n. 188/2025.
Trasfertisti: quando l’indennità si tassa al 50%?
Si parla di trasfertisti quando ricorrono insieme tre condizioni: nel contratto non è indicata una sede di lavoro, l’attività richiede una mobilità continua e il dipendente riceve un’indennità fissa, anche se non va in trasferta. In questo caso l’indennità è imponibile al 50%, sia ai fini fiscali sia contributivi.
Le tre condizioni sono fissate dall’art. 7-quinquies del d.l. 193/2016, che ha dato l’interpretazione autentica dell’art. 51, comma 6, del TUIR. Se ne manca una, valgono le regole ordinarie. Nei settori come la logistica su turni H24 o i servizi per eventi conviene verificare con il consulente come sono scritti i contratti.
Come registrare le presenze in trasferta
Le presenze in trasferta vanno registrate con lo stesso rigore di quelle in sede: data, luogo, orario di inizio e fine e indicazione della giornata di trasferta. Sono il dato che giustifica la diaria e che permette di calcolare correttamente ore ordinarie, straordinari e riposi.
Nel personale operativo il lavoro fuori sede cambia luogo ogni volta. Una timbratura con geolocalizzazione da smartphone risolve due esigenze: il dipendente registra l’orario dove lavora davvero e l’azienda ha una prova della presenza nel luogo della trasferta, nel rispetto delle regole sulla privacy.
Le giornate di trasferta devono poi confluire nel cartellino presenze del mese. Se la trasferta vive in un file separato, il consulente riceve due fonti da riconciliare e gli errori in busta paga diventano probabili.
I controlli da fare prima di chiudere il mese
Prima di inviare i dati al consulente del lavoro conviene fare cinque verifiche rapide su ogni trasferta del mese.
- Ogni trasferta ha un’autorizzazione con data precedente alla partenza.
- Le giornate di trasferta coincidono con le presenze registrate.
- Il regime scelto (forfettario, misto o analitico) è uguale per tutta la trasferta.
- Vitto, alloggio, taxi e NCC in Italia hanno una prova di pagamento tracciabile.
- Diaria e rimborsi sono già divisi tra quota esente e quota imponibile.
Con molti spostamenti brevi, come per il personale extra per eventi e catering, questi controlli evitano una settimana di correzioni.
Trasferte, presenze e paghe collegate con Jobby
Jobby è la piattaforma per gestire il personale operativo senza caos: turni, presenze, assenze, assunzioni ed export paghe in un unico posto. Per chi manda spesso il personale fuori sede, permette già oggi di:
- gestire le richieste di trasferta dall’app dipendente, insieme a ferie, permessi e malattia, con calendario annuale e approvazione del responsabile;
- timbrare da app con GPS e geofencing o QR code, con controllo della posizione e turni da approvare in caso di anomalie come ritardi, timbrature mancanti o extra time;
- pianificare i turni per sede e reparto, con costo e ore pianificate confrontate con quelle effettive;
- chiudere il cartellino mensile con straordinari, approvazione ed export di controllo;
- generare il tracciato paghe per Zucchetti, TeamSystem, Inaz, ADP e gli altri software del consulente del lavoro, come spiegato nella guida su come integrare un software di gestione del personale.
Nei prossimi rilasci Jobby aggiunge la gestione di spese e trasferte: scansione dei giustificativi, diarie e workflow di approvazione, per avere trasferte, presenze e rimborsi nello stesso sistema. Oltre 100 aziende usano già Jobby per gestire il proprio personale operativo.
Domande frequenti
La trasferta è uno spostamento temporaneo in un luogo diverso dalla sede di lavoro, al termine del quale il dipendente rientra. Il trasferimento cambia in modo definitivo la sede di lavoro ed è ammesso solo per comprovate ragioni tecniche, organizzative e produttive (art. 2103 c.c.).
Con il regime forfettario l’indennità di trasferta fuori dal comune è esente fino a 46,48 euro al giorno in Italia e 77,47 euro all’estero. La soglia si riduce di un terzo se l’azienda fornisce o rimborsa vitto o alloggio e di due terzi se li fornisce entrambi (art. 51, comma 5, TUIR).
Si possono rimborsare, ma per le spese in Italia di vitto, alloggio, taxi e NCC il rimborso diventa imponibile per il dipendente e non deducibile per l’azienda. Restano esclusi dall’obbligo di tracciabilità i trasporti di linea, i rimborsi chilometrici e le spese sostenute all’estero.
Sono dipendenti senza una sede di lavoro indicata nel contratto, con un’attività che richiede mobilità continua e un’indennità fissa riconosciuta anche senza trasferta. Le tre condizioni devono esserci insieme; in quel caso l’indennità è imponibile al 50%.
Come quelle in sede: data, luogo, orario di inizio e fine e indicazione della giornata di trasferta, che poi confluisce nel cartellino del mese. Una timbratura da smartphone con geolocalizzazione permette di registrare l’orario nel luogo dove si lavora davvero.
Trasferte sotto controllo, chiusura del mese più veloce
Una trasferta gestita bene si decide prima, si registra mentre accade e arriva in busta paga già verificata.
Prova gratuitamente Jobby e collega turni, presenze e richieste di trasferta del tuo personale. Oppure richiedi una demo per vedere come funziona nella tua azienda.